Finanse / Strategia UX
BLIK dla Biznesu w ING
Przelewy na telefon BLIK dla firm: adaptacja retailowych wzorców płatniczych do bankowości korporacyjnej.
Nota o poufności: Ze względu na umowę NDA i wymagania poufności, wizualizacje i diagramy zostały zanonimizowane i uproszczone. Niniejsze case study koncentruje się na procesie decyzyjnym, strategii UX i wpływie biznesowym — nie na finalnych, produkcyjnych detalach interfejsu.
01
Przeniesienie nawyku do świata procedur
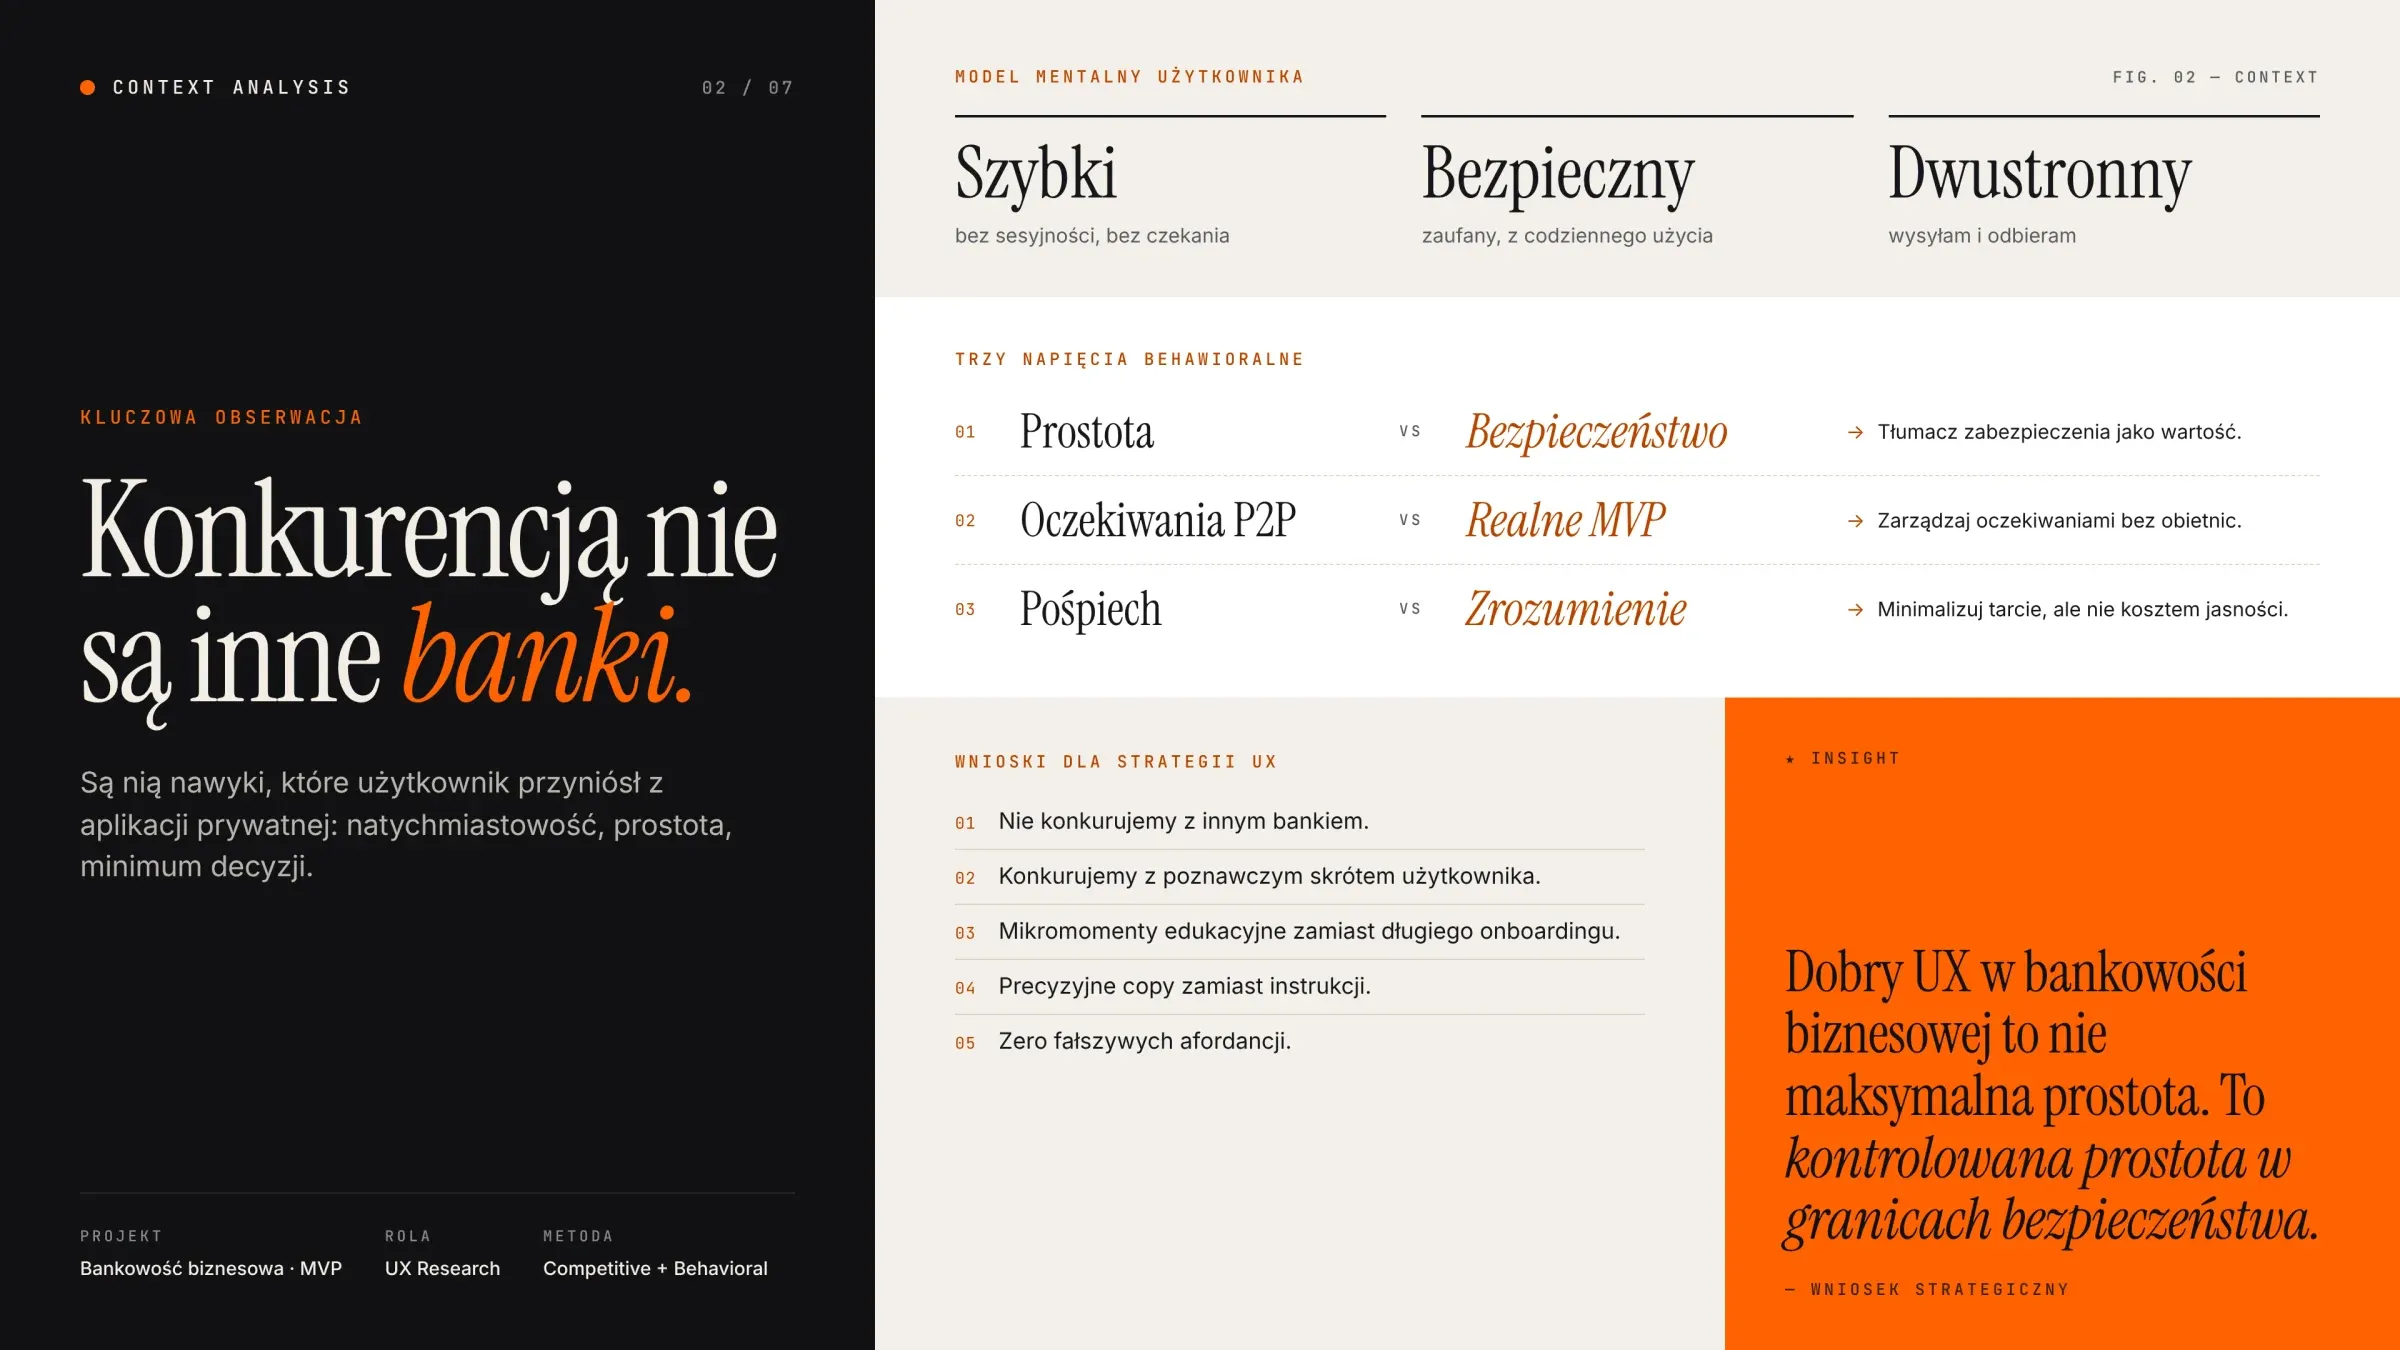
BLIK stał się standardem rynkowym. Klienci biznesowi, przyzwyczajeni do wygody prywatnych przelewów P2P, oczekiwali analogicznej szybkości w zarządzaniu finansami firmowymi.
Wyzwaniem było bezpieczne przeniesienie tego nawyku do środowiska o wysokim rygorze prawnym i operacyjnym — bez utraty intuicyjności, którą BLIK zawdzięcza swój sukces w bankowości detalicznej.
02
Zarządzanie asymetrią systemową
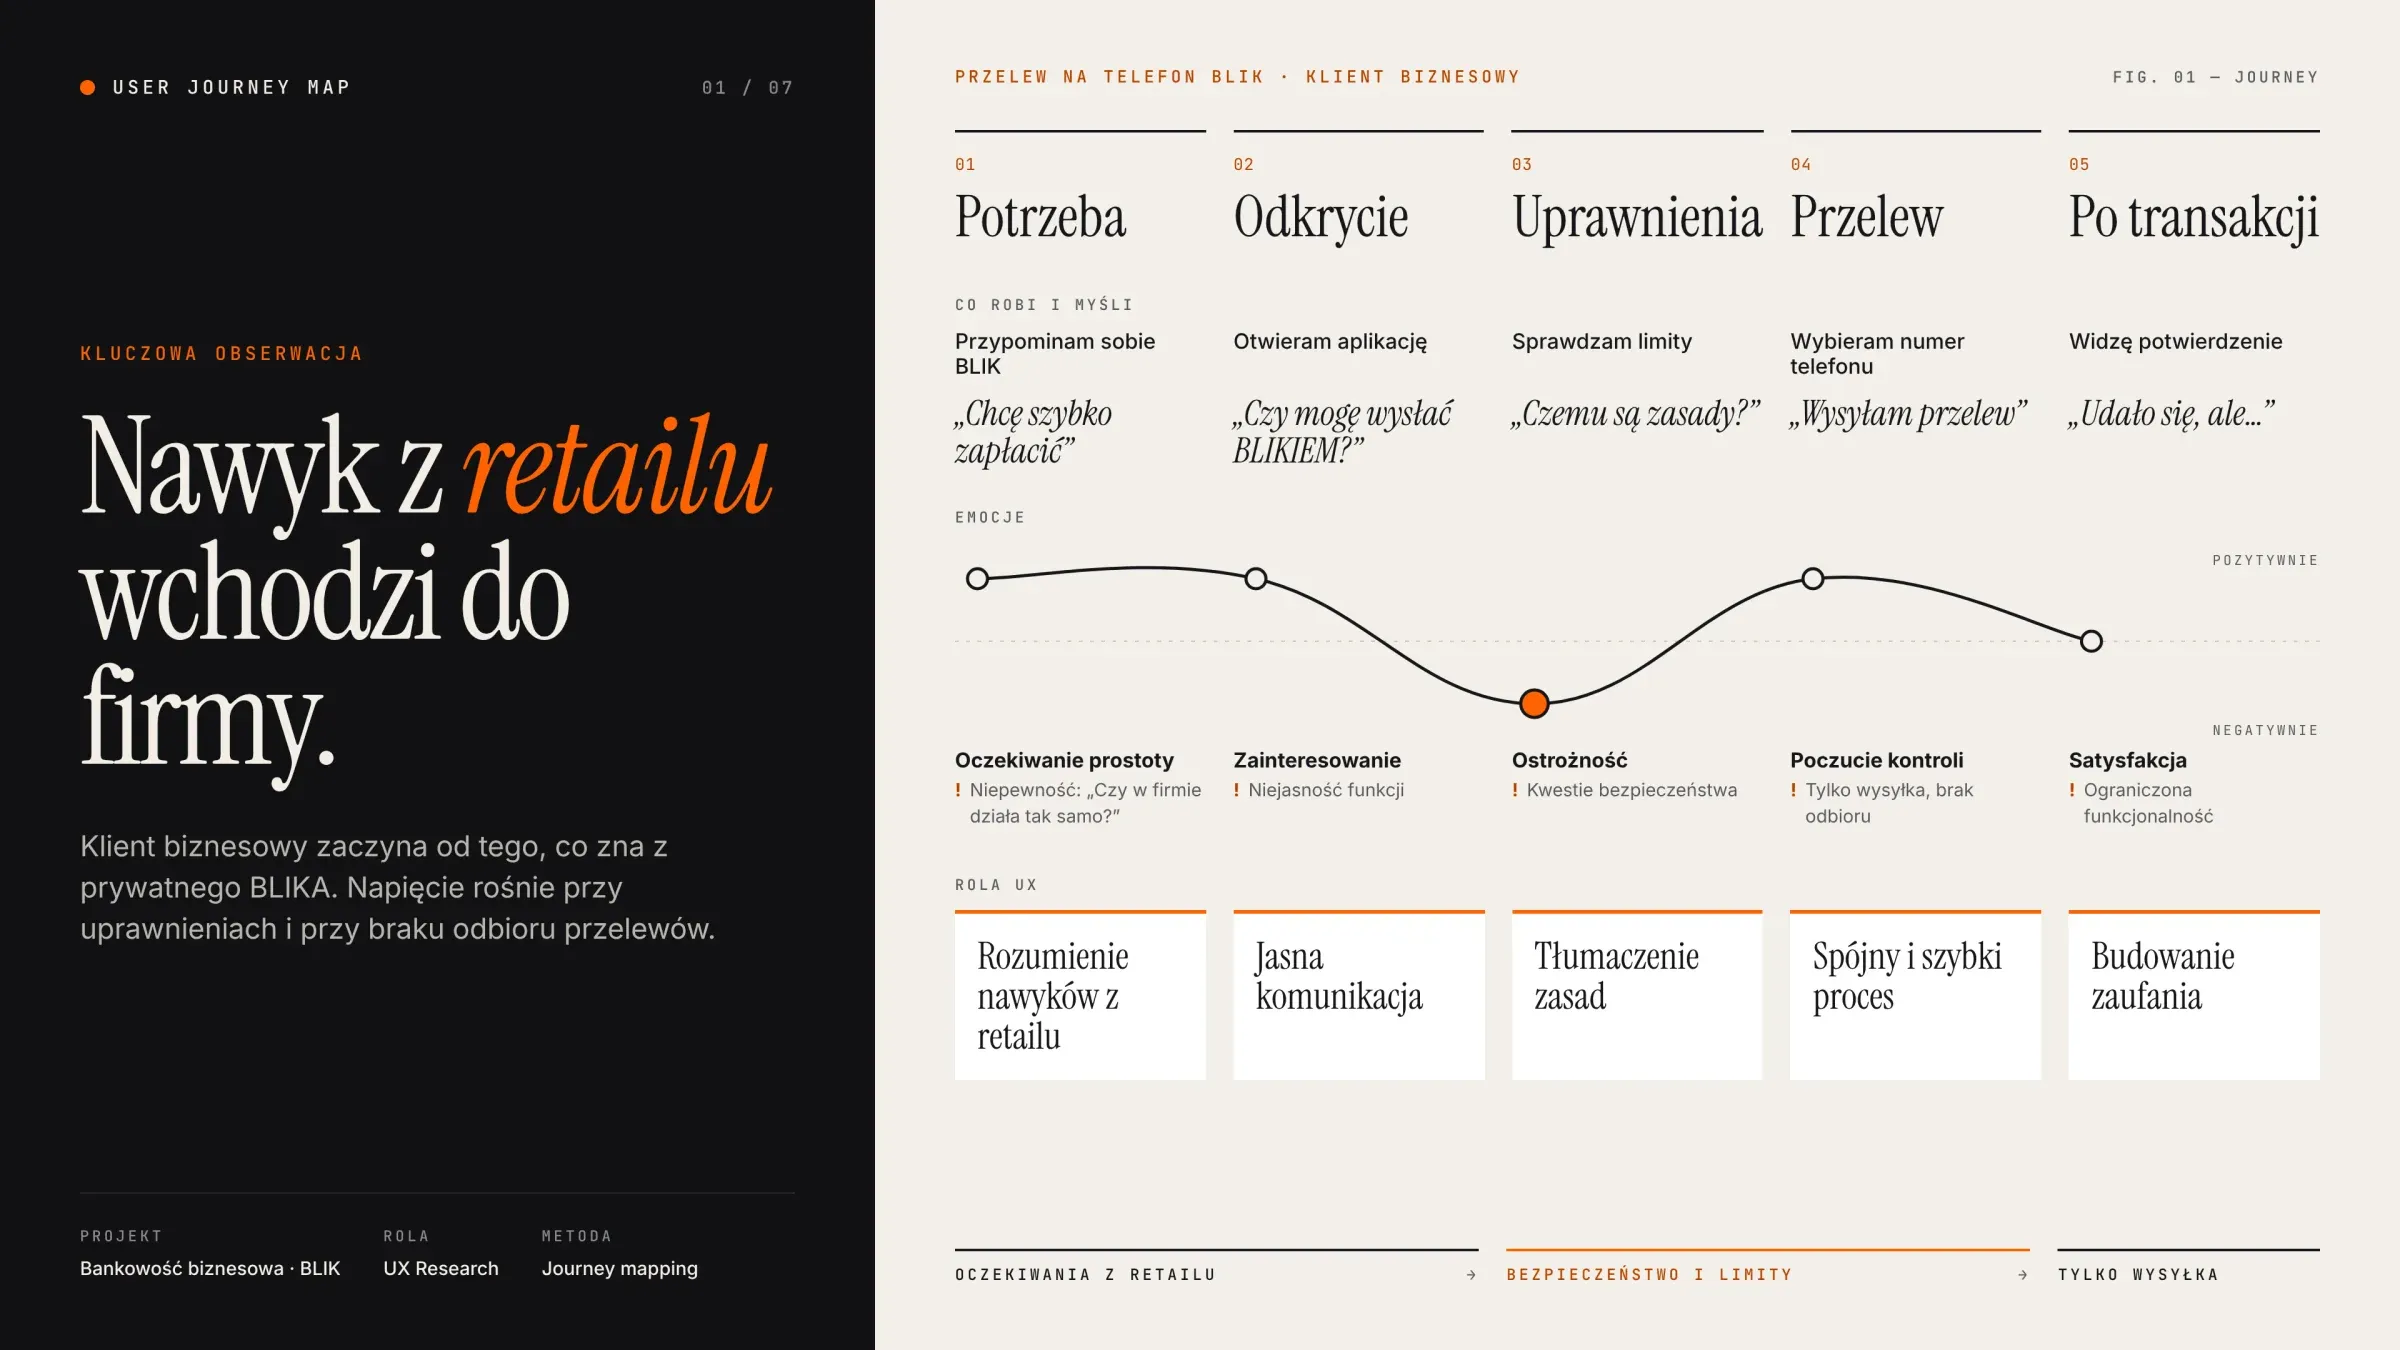
Trzy bariery mogły sprawić, że firmy odrzucą produkt. Każdą rozwiązałem projektowo, a nie technicznie.
Ograniczenia infrastrukturalne
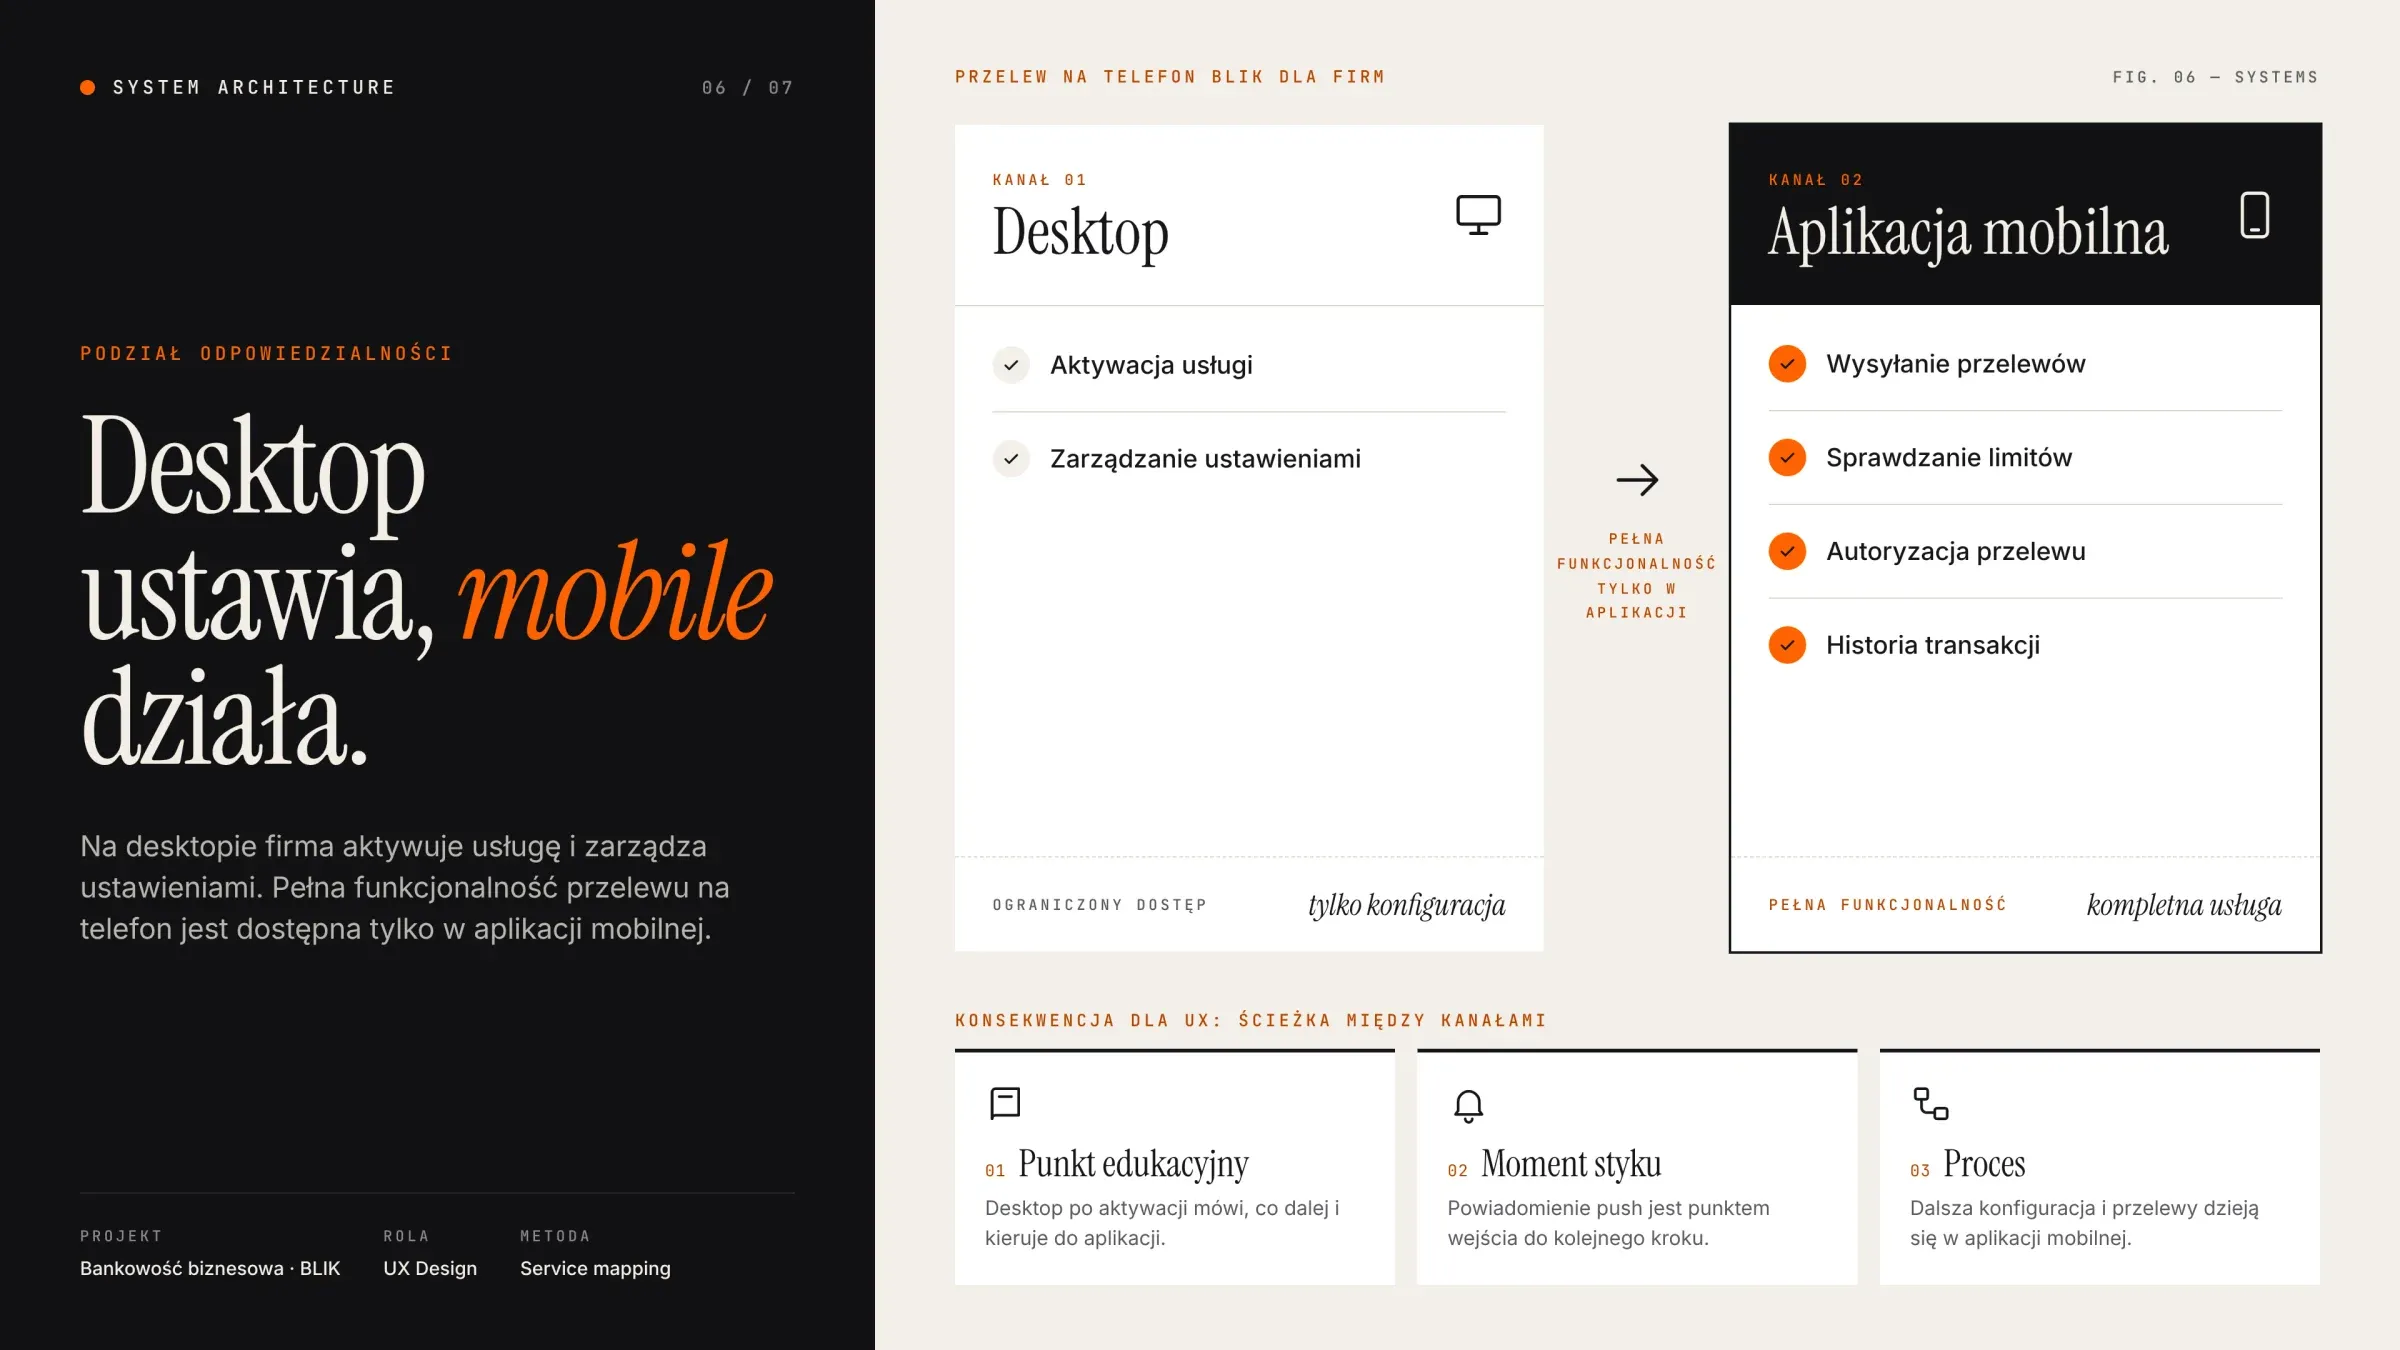
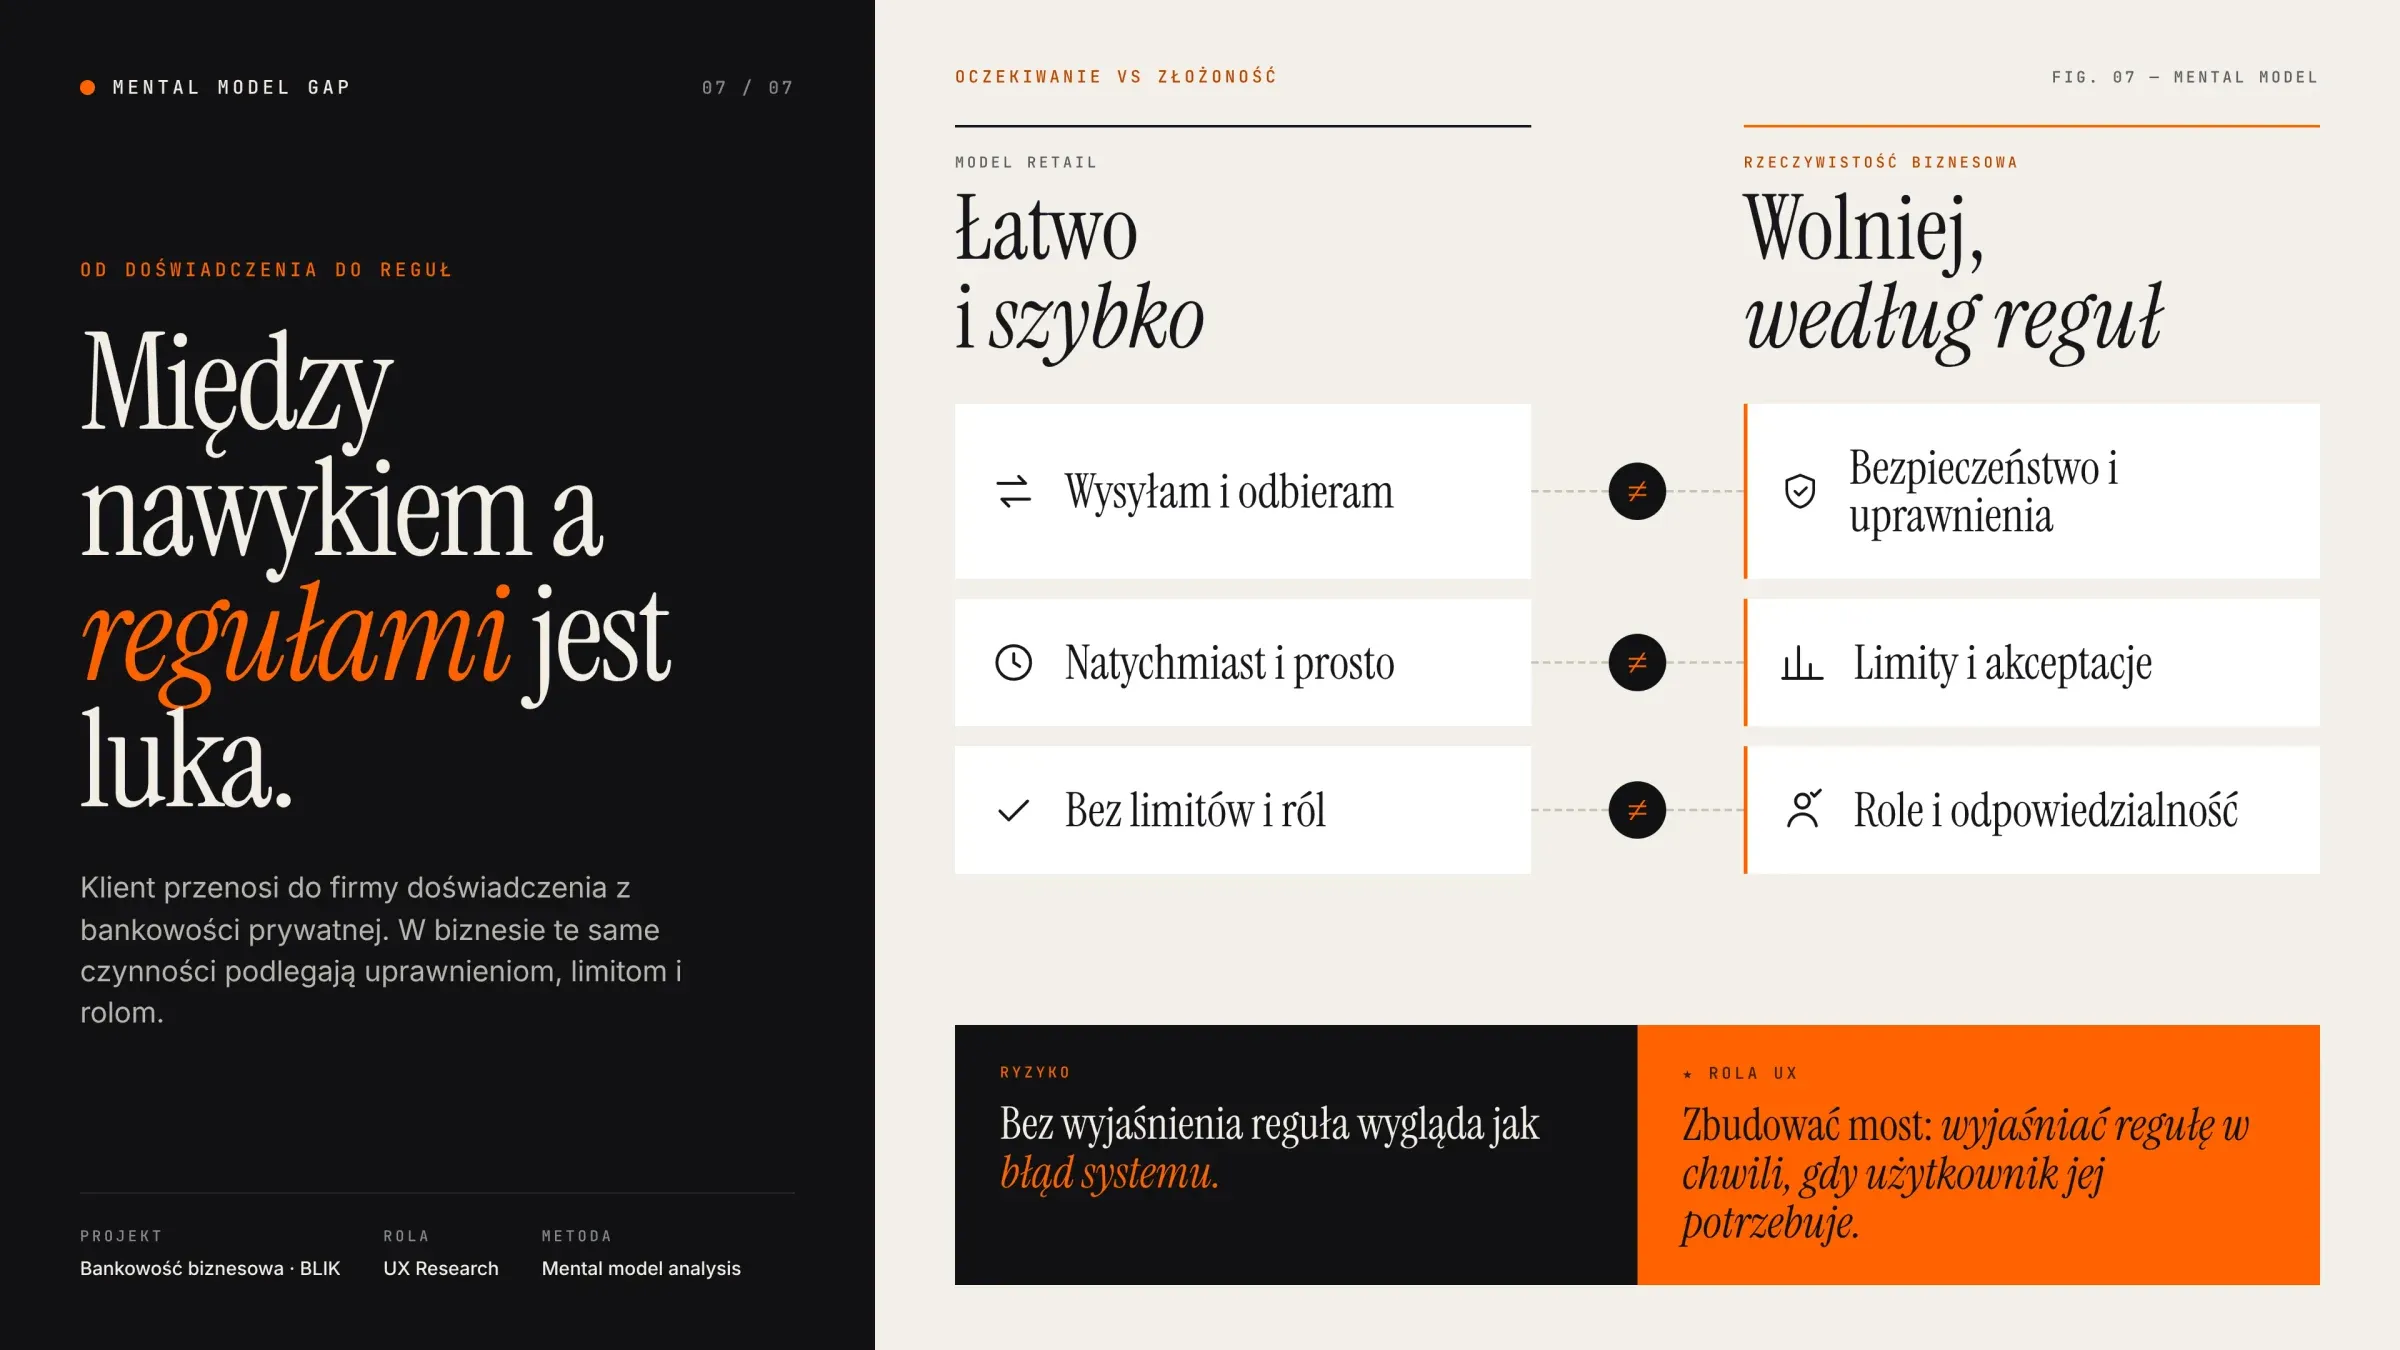
System pozwalał na jednostronny przepływ środków (wysyłka), co stało w sprzeczności z dwustronnym modelem mentalnym BLIKA (model „wyślij i odbierz”). Projektowanie wokół tej asymetrii — nie przeciwko niej.
Hierarchia uprawnień
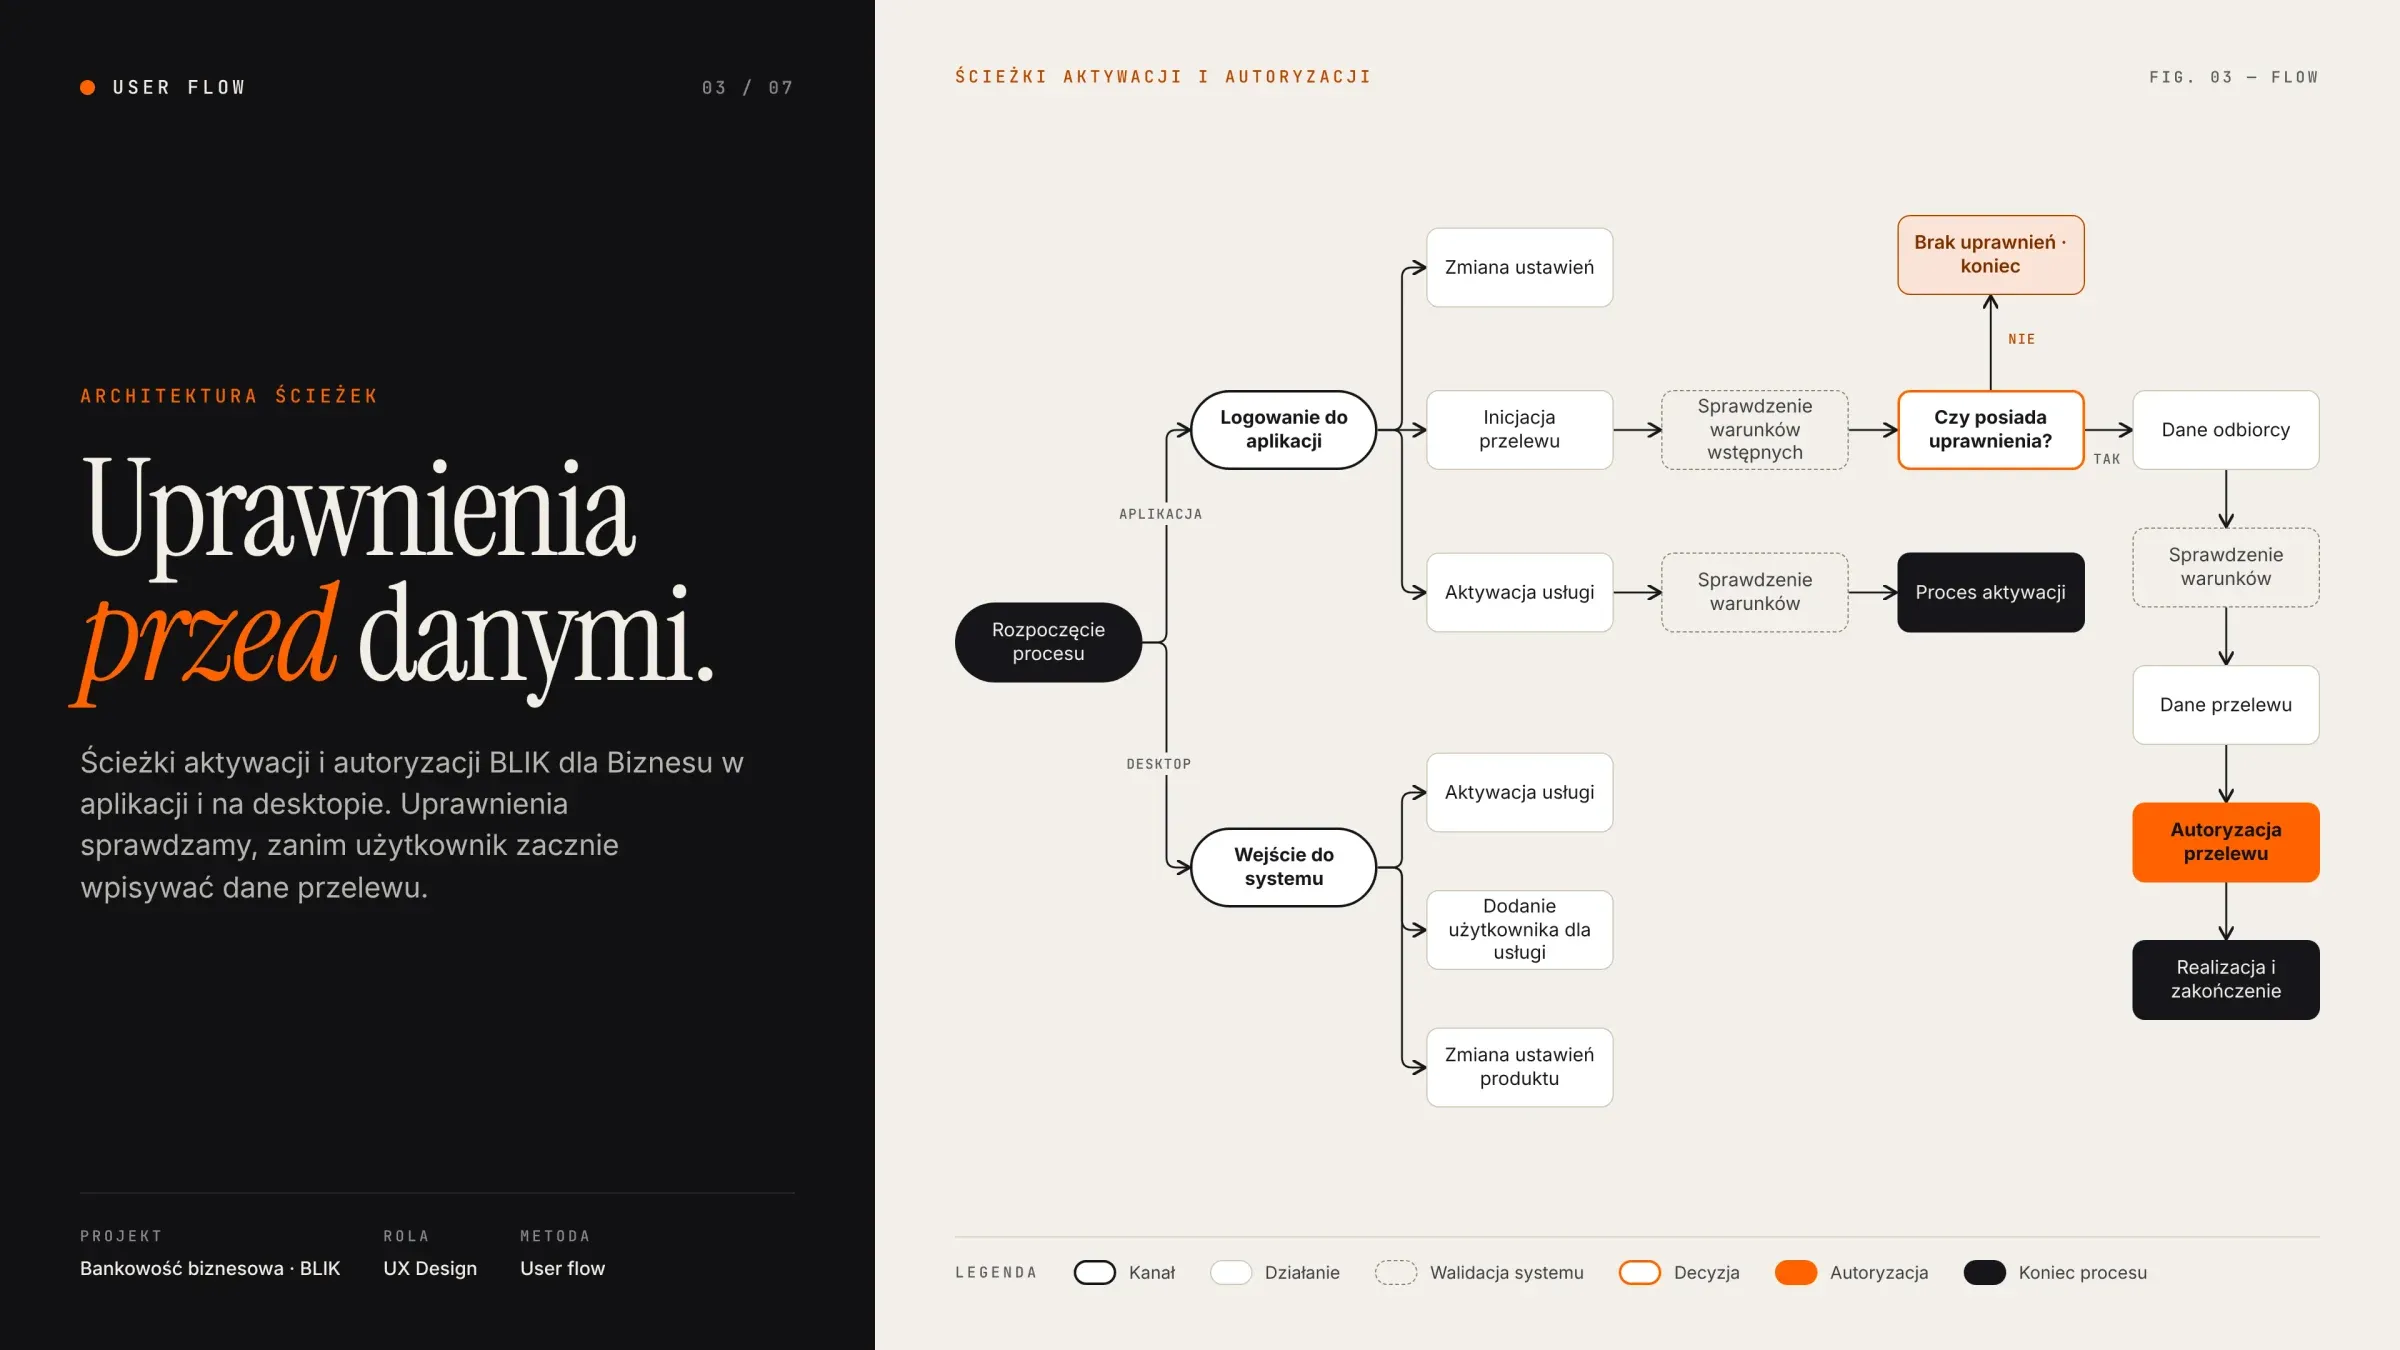
W przeciwieństwie do kont indywidualnych, proces musiał uwzględniać administratorów, schematy akceptacji i współdzieloną odpowiedzialność. Złożoność korporacyjna ukryta za prostym interfejsem.
Separacja kanałów
Ograniczenie funkcji do kanału mobilnego wymagało zaprojektowania precyzyjnych punktów edukacyjnych w kanale webowym. Użytkownik musiał wiedzieć, gdzie i dlaczego.
03
Strategia UX: projektowanie w granicach systemu
Moim zadaniem było pełnienie roli mediatora między technologicznymi ograniczeniami a oczekiwaniami klienta.
Zaprojektowałem ścieżki aktywacji i autoryzacji, które integrowały się z istniejącymi systemami uprawnień korporacyjnych. Każdy krok przepływu był analizowany pod kątem błędów poznawczych wynikających z nawyków z bankowości detalicznej.
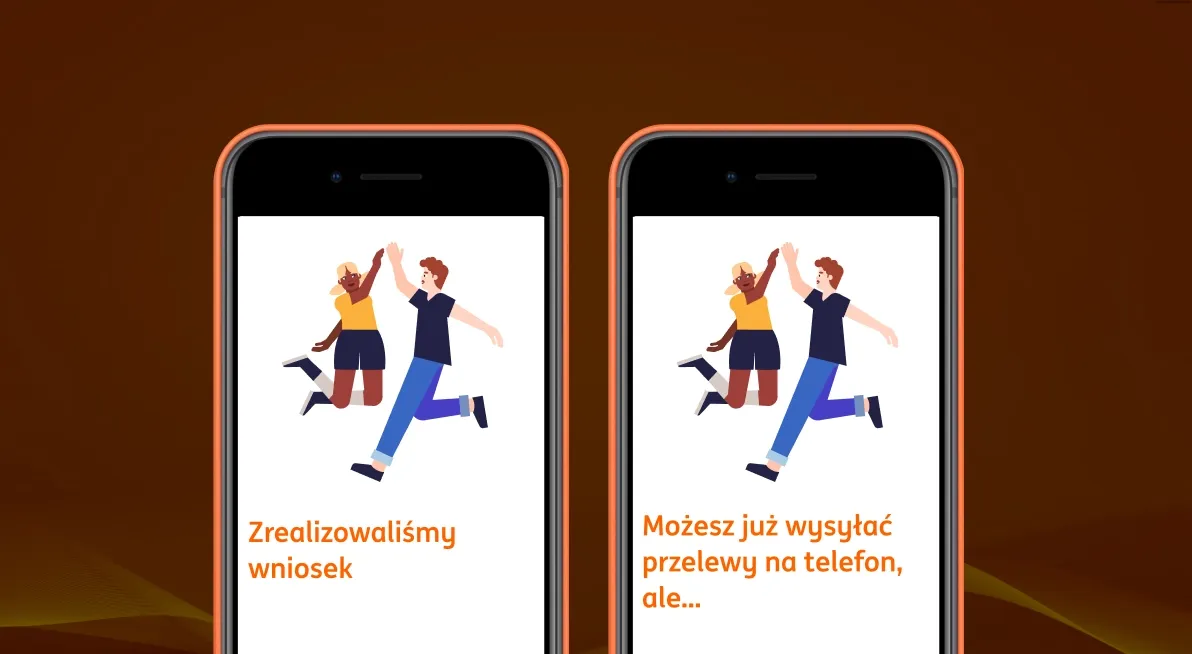
Opracowałem strategię transparentnej komunikacji. Zamiast czekać na pełną wersję, postawiliśmy na MVP z przelewem w jedną stronę i komunikację, która jasno mówiła, co już działa, a co dopiero przyjdzie.
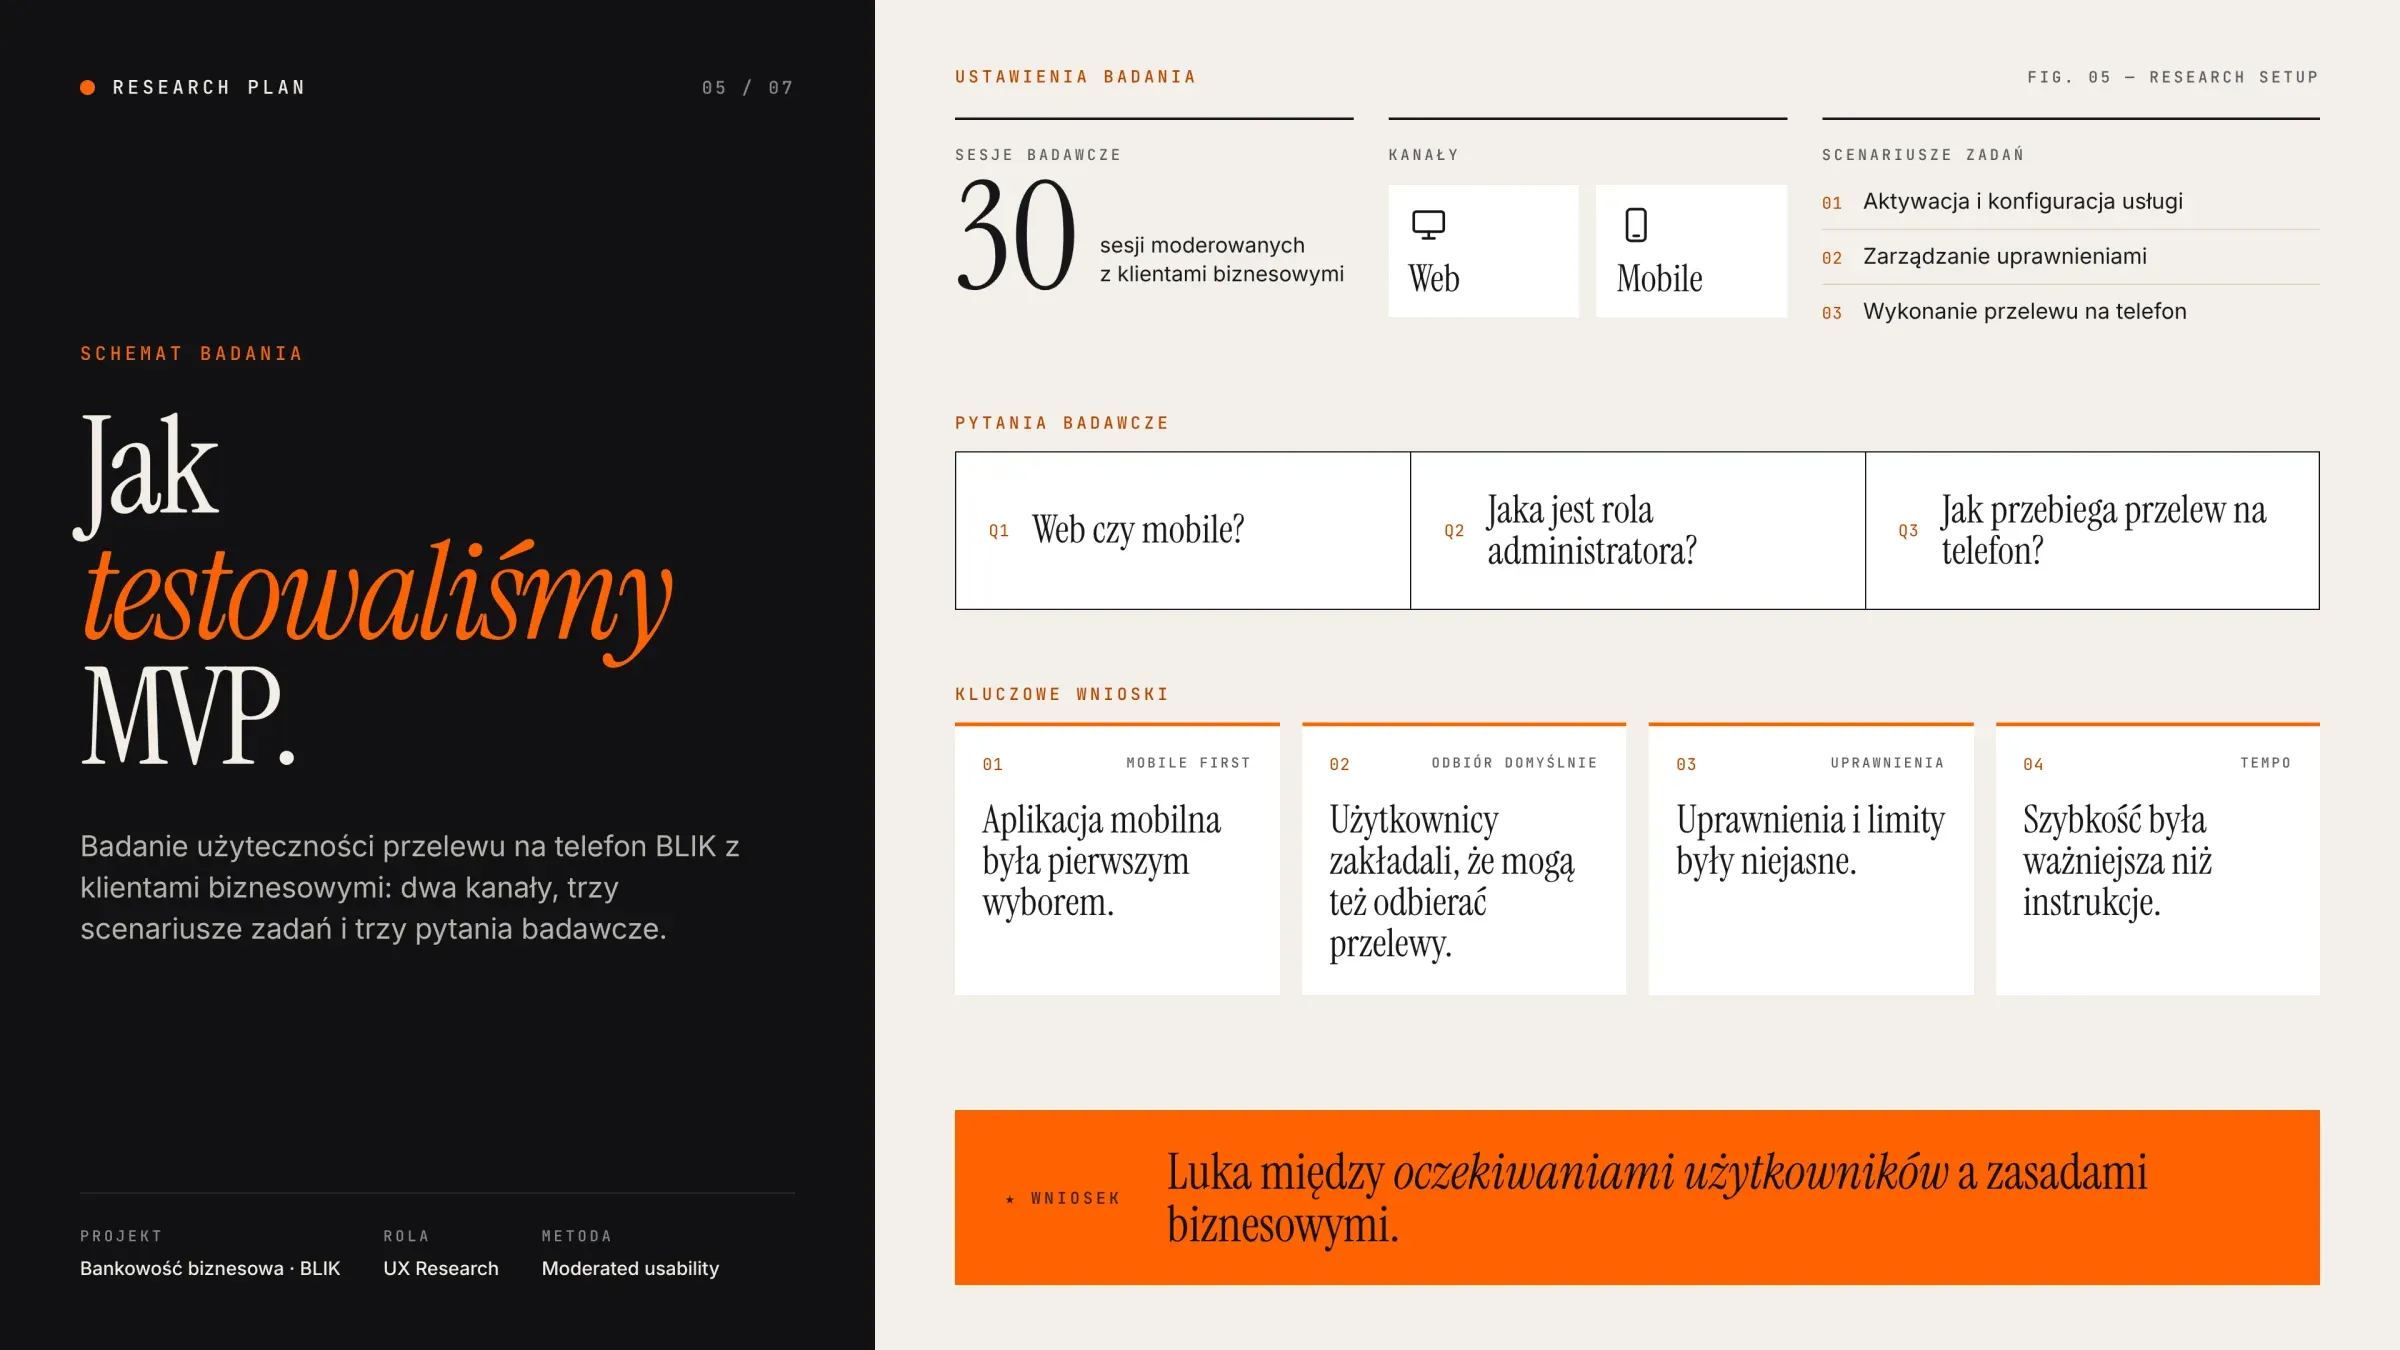
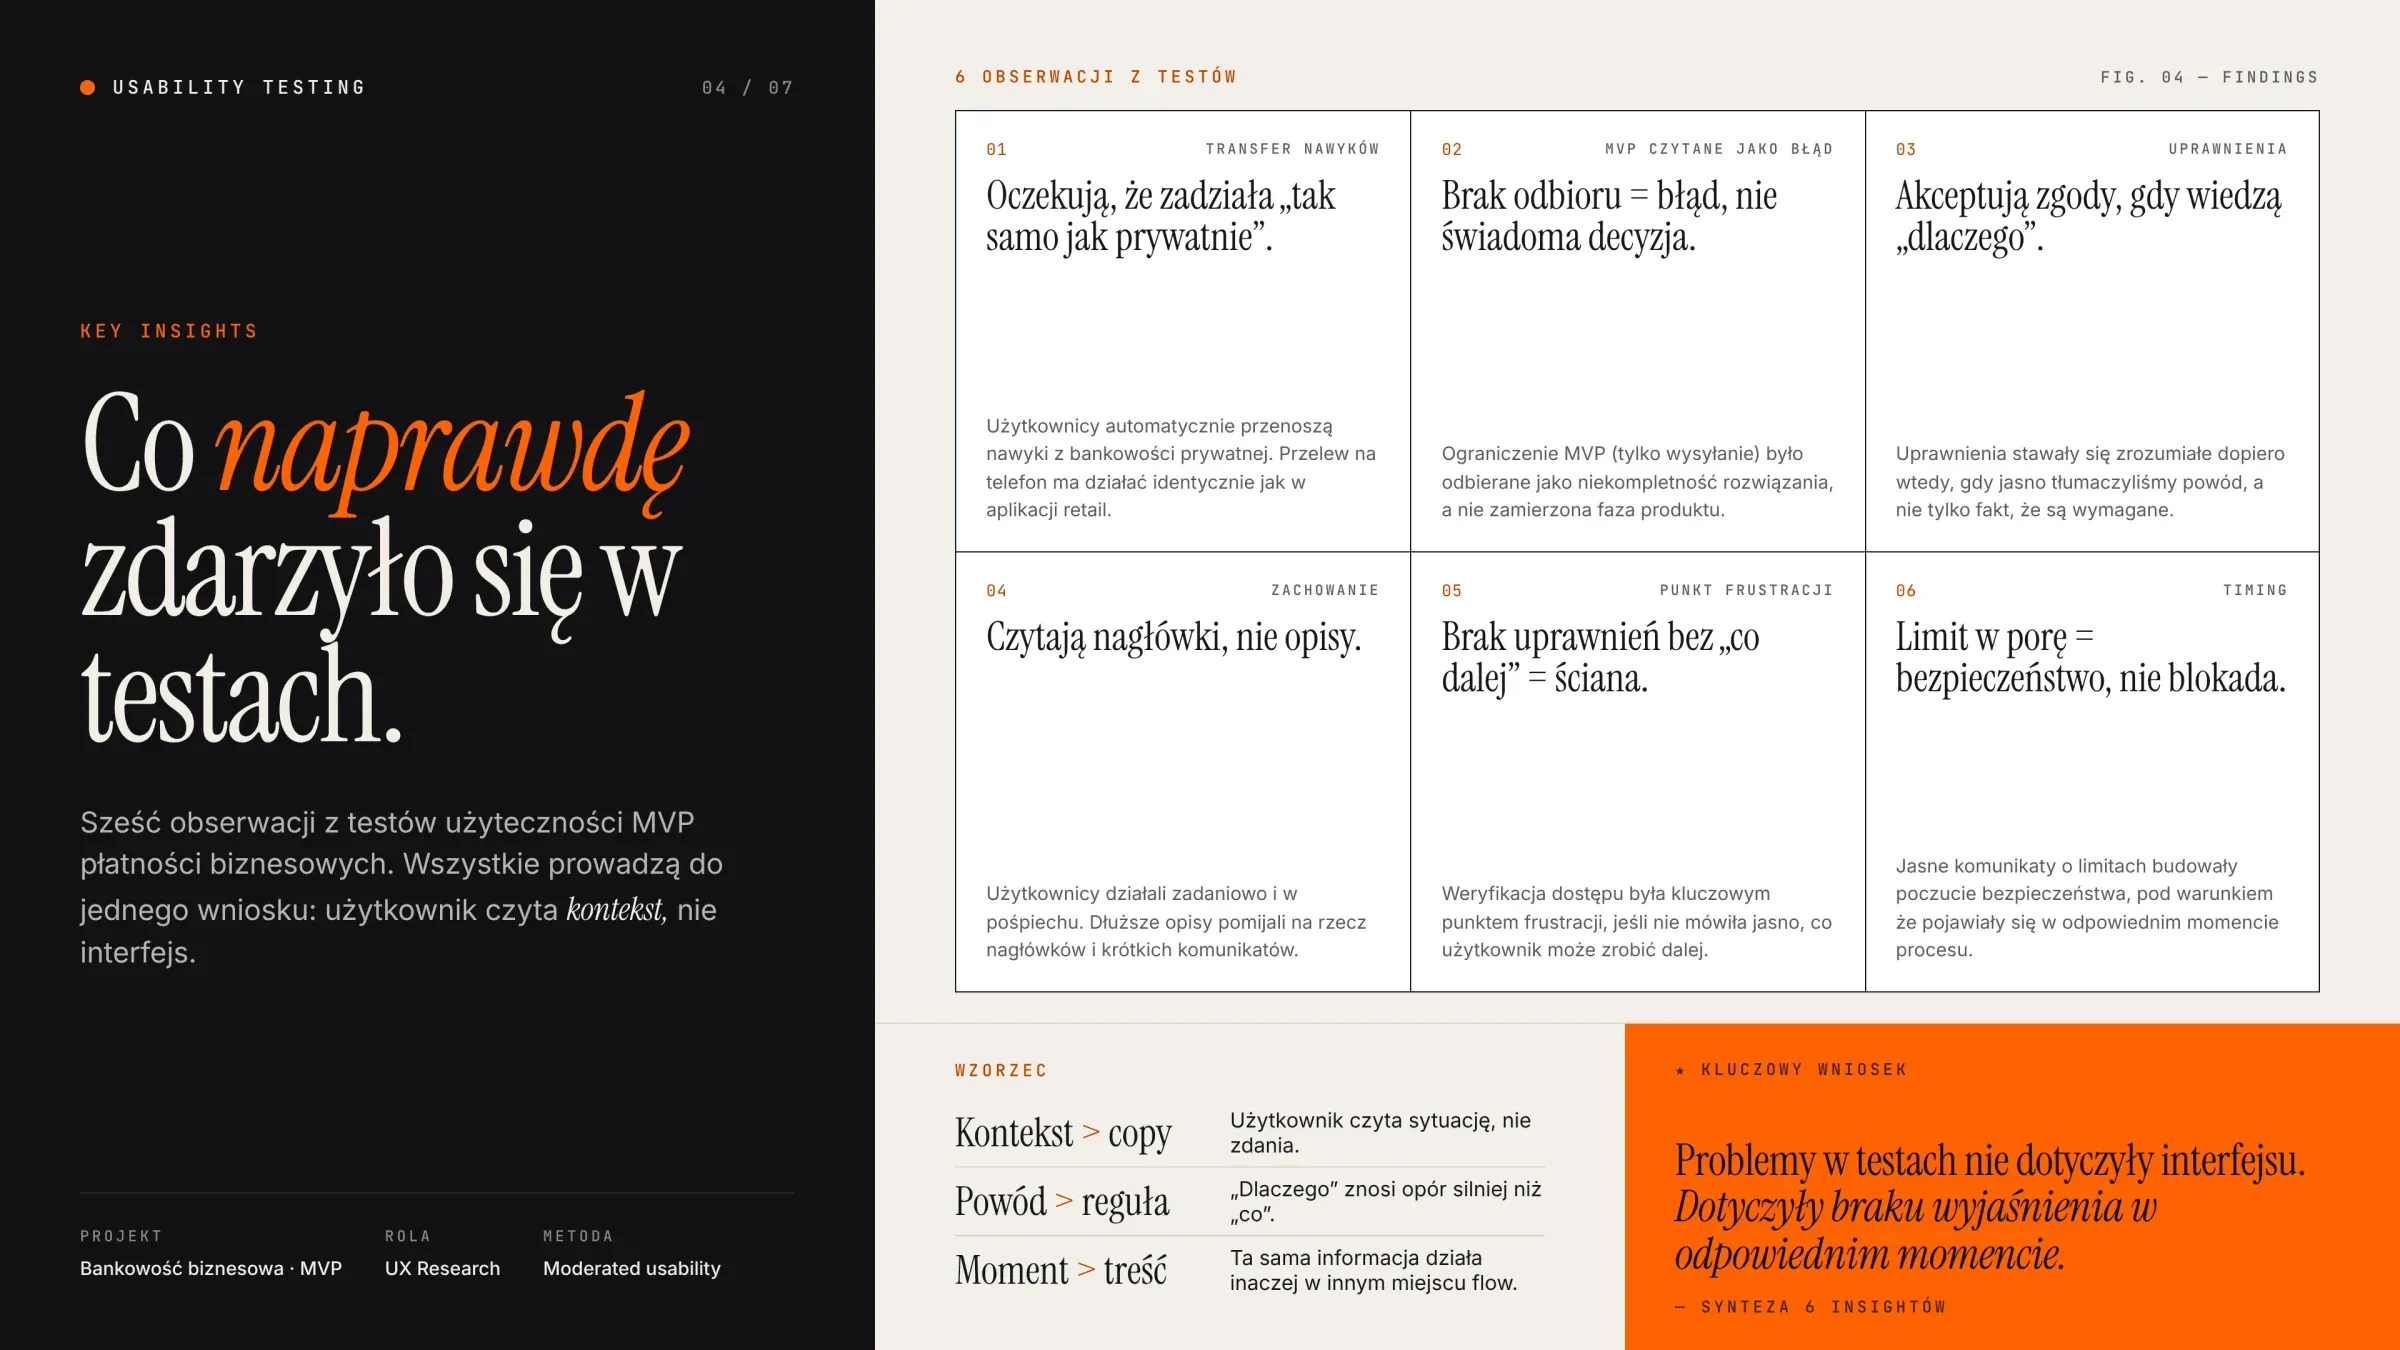
Prowadziłem testy użyteczności, identyfikując momenty, w których nawyki z bankowości detalicznej prowadziły do błędów poznawczych w kontekście biznesowym. Wyniki bezpośrednio kształtowały kolejne iteracje projektu.
04
Efekty i wpływ biznesowy
Decyzja o wdrożeniu MVP przy silnym wsparciu UX okazała się sukcesem rynkowym. Projekt potwierdził, że dobrze zaprojektowane ograniczenia mogą być przewagą konkurencyjną.
firm aktywowało usługę w pierwszym miesiącu po wdrożeniu
wartości transakcji w pierwszym tygodniu
w konkursie Liderzy Bankowości 2025 (nominacja)
Kluczowa decyzja
Zamiast czekać na pełną wersję, postawiliśmy na MVP z przelewem w jedną stronę i komunikację, która jasno mówiła, co już działa, a co dopiero przyjdzie.
Czego się nauczyłem
Założenia trzeba weryfikować w badaniach z klientami — to one wyznaczają kierunek iteracji. Dziś wcześniej testowałbym prostsze wersje prototypów z użytkownikami i od pierwszych szkiców projektował rozwiązanie razem z zespołem deweloperskim. Wspólna praca na wczesnych wersjach skraca drogę do wersji finalnej.
05
Drugie wdrożenie: odbieranie przelewów na telefon
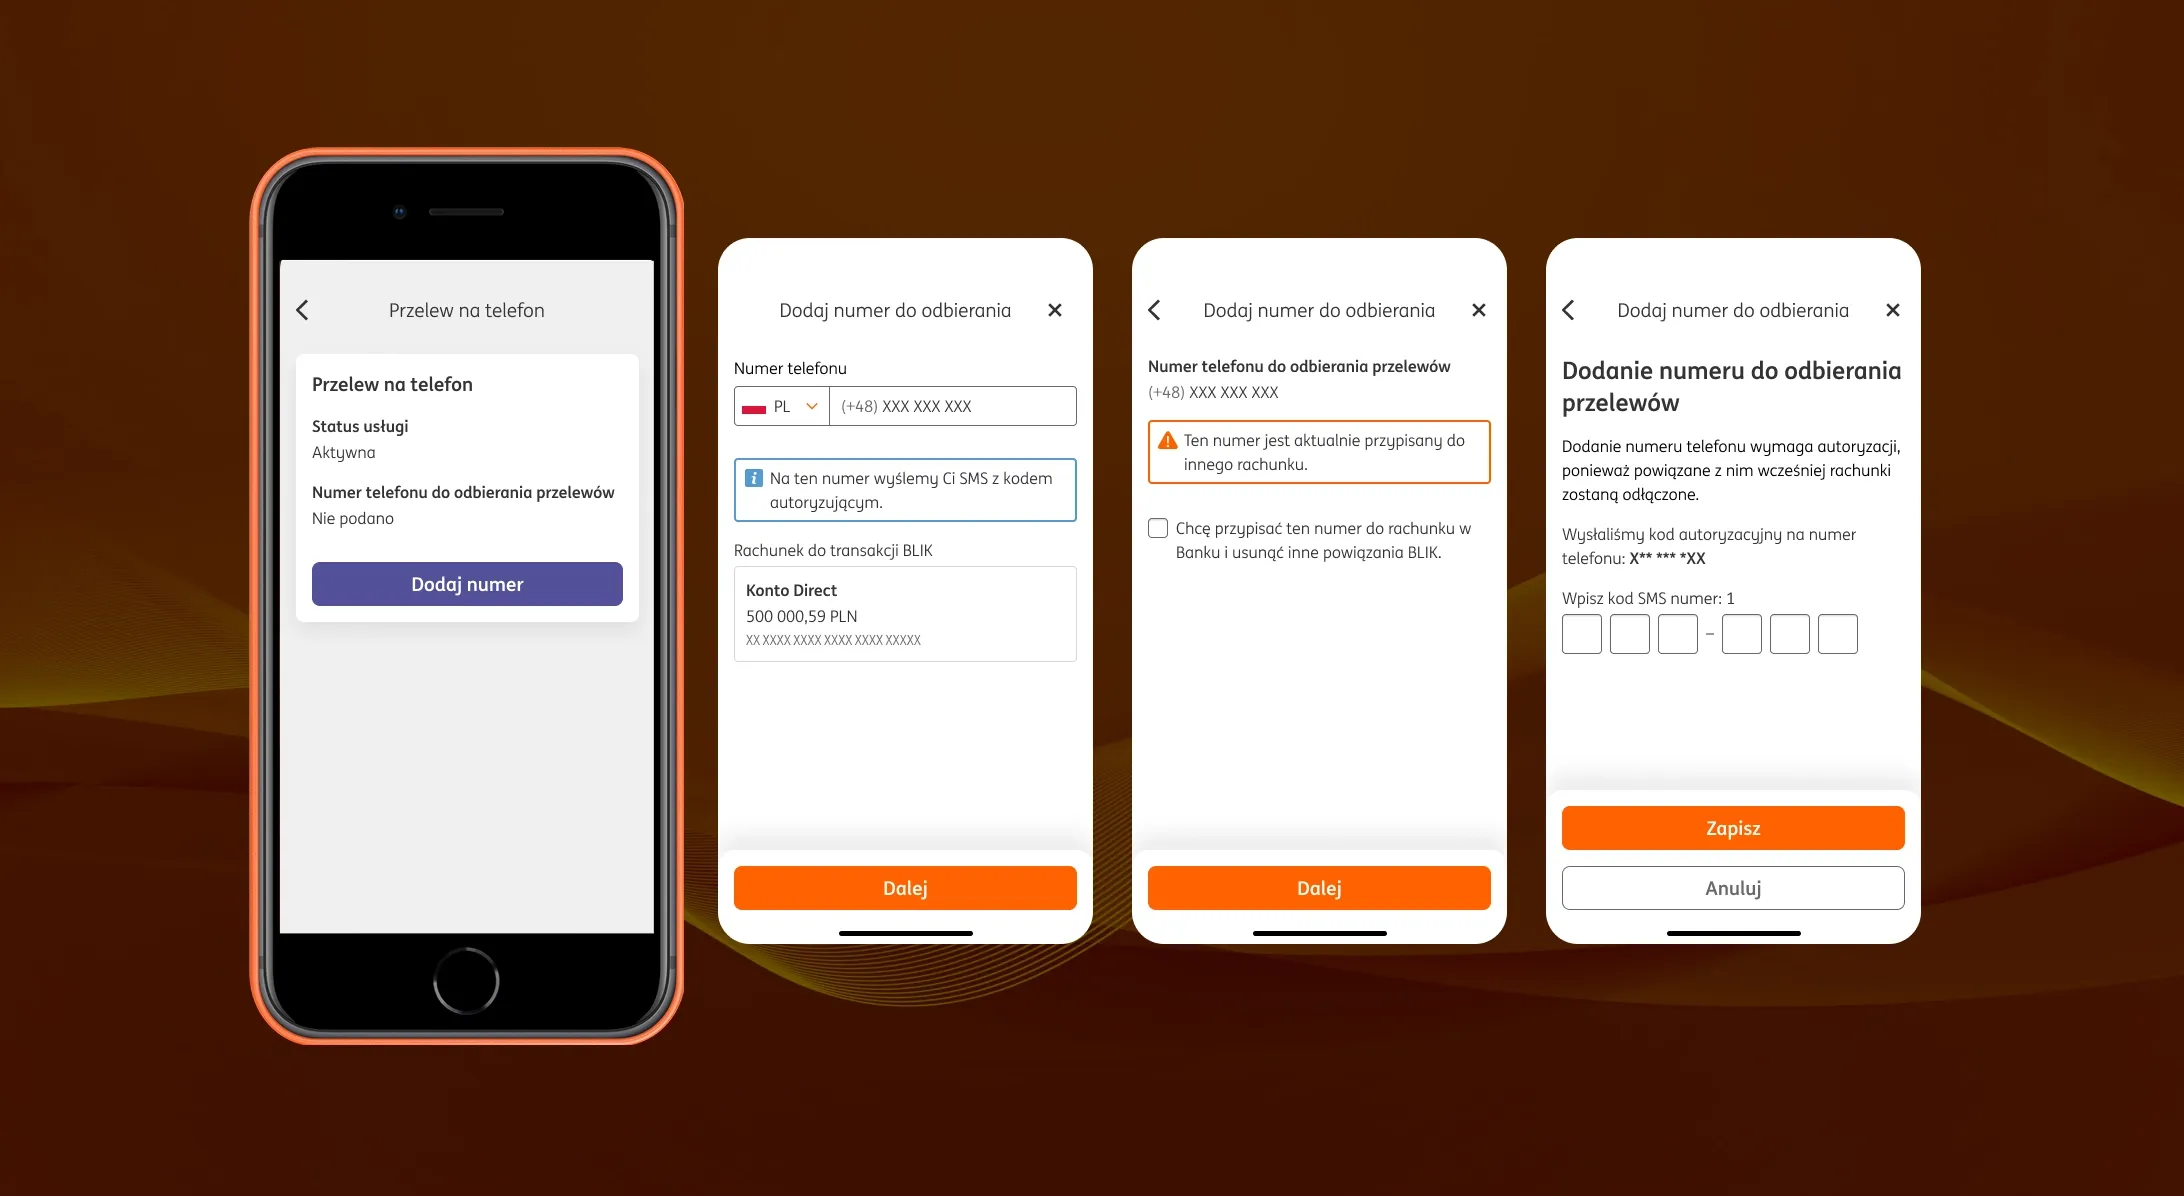
Projekt od początku obejmował obie ścieżki: wysyłanie i odbieranie przelewów. Ze względu na regulacje i ograniczenia technologiczne wdrożyliśmy go w dwóch etapach — odbieranie trafiło do klientów w 2026 roku. ING jako pierwszy bank w Polsce udostępnił tę pełną funkcjonalność szerokiej grupie klientów firmowych.
Numer telefonu można powiązać z BLIK tylko w jednym rachunku. Przedsiębiorca, który używa tego samego numeru prywatnie i służbowo, przy podpinaniu konta firmowego odłącza numer od konta prywatnego. Jeśli tego nie zauważy, przestanie dostawać prywatne przelewy i nie będzie wiedział dlaczego.
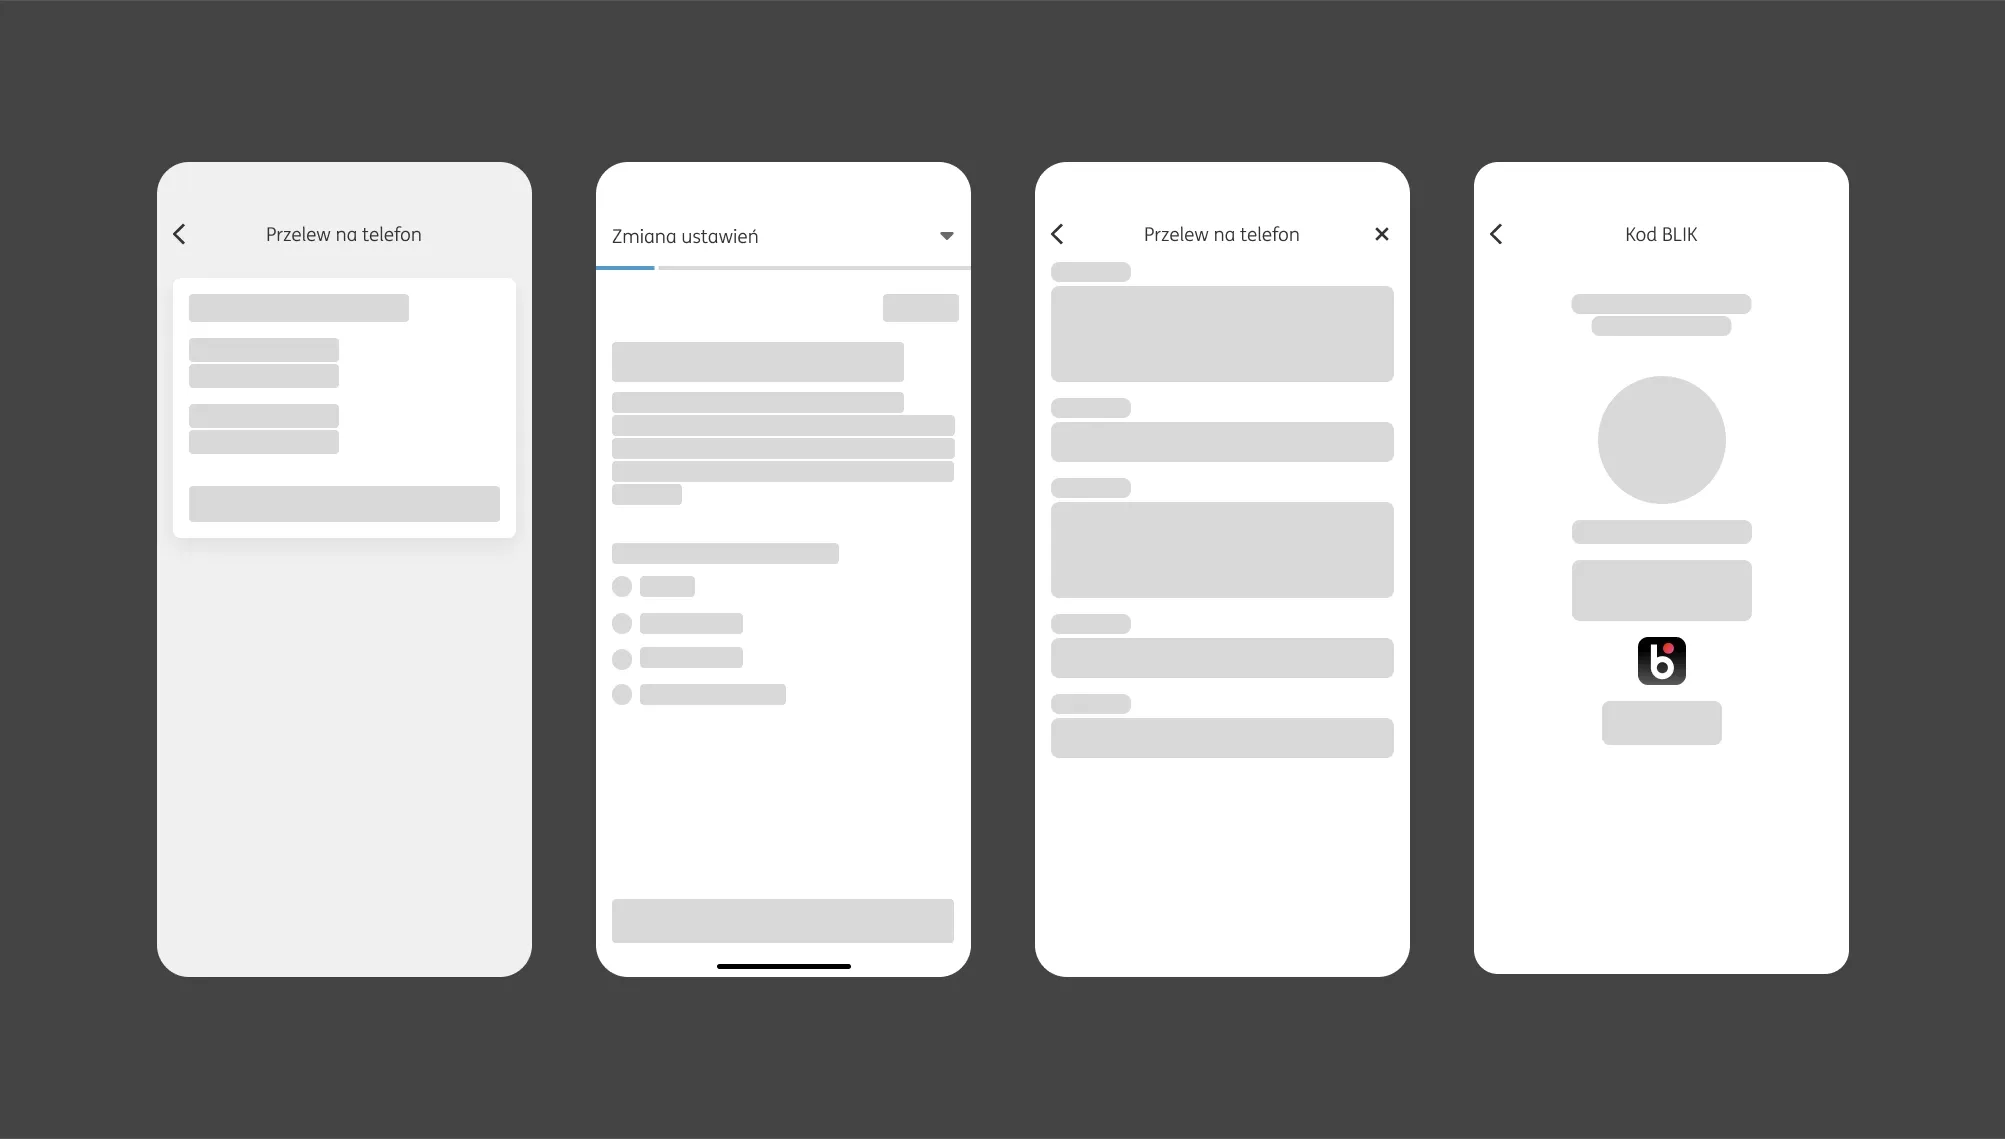
Zamiast jednego ostrzeżenia na końcu procesu sygnalizujemy konsekwencję na kolejnych etapach. Użytkownik wcześnie wie, co stanie się z kontem prywatnym, i świadomie potwierdza przepięcie numeru.
W 30 moderowanych sesjach badawczych porównaliśmy warianty komunikacji. Sprawdzaliśmy, w którym wariancie badani pomijali informację, a w którym ją zauważali i świadomie podejmowali decyzję. Na produkcję trafił wariant, który wygrał w badaniach.
Materiały wizualne
Dokumentacja procesu